|风力/光伏发电开发+储能系统集成专家
营收规模大幅萎缩近三成
2026年上半年,三晖电气经营业绩出现显著下滑,实现营业收入1.03亿元,较上年同期的1.46亿元同比下降29.14%。分行业来看,公司两大核心业务板块均呈现两位数降幅,新业务尚未形成有效支撑。
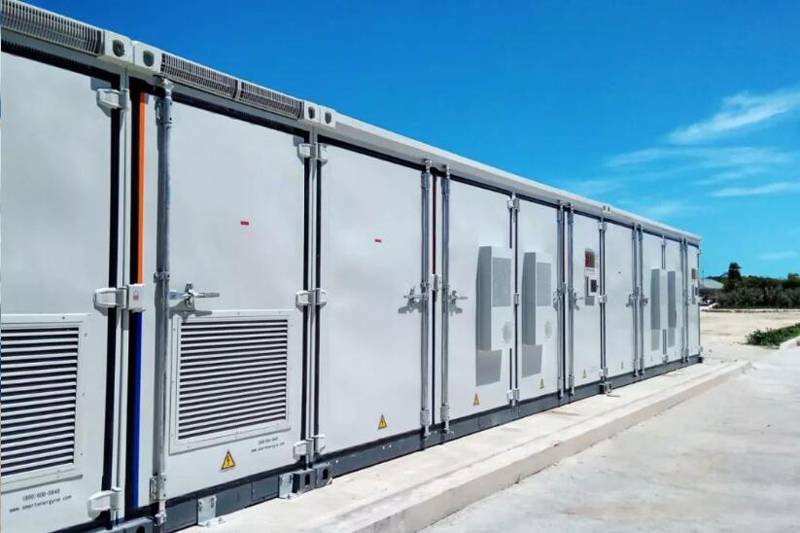
其中,储能设备业务收入4750.34万元,同比大幅下降43.06%,成为拖累营收的主要因素;仪器仪表制造业收入5472.57万元,同比下降12.07%。新拓展的康养机器人业务仅实现收入98.99万元,占总营收比重不足1%,尚未形成规模效应。
| 指标 | 2026年上半年 | 2025年上半年 | 同比变动 |
|---|---|---|---|
| 营业收入(万元) | 10,321.92 | 14,565.97 | -29.14% |
| 仪器仪表制造业(万元) | 5,472.57 | 6,223.50 | -12.07% |
| 储能设备(万元) | 4,750.34 | 8,342.48 | -43.06% |
| 康养机器人(万元) | 98.99 | 0 | 100% |
亏损幅度扩大173% 业绩承压明显
公司盈利能力持续恶化,上半年归属于上市公司股东的净利润为-4457.43万元,较上年同期的-1630.97万元同比大幅下降173.30%;扣除非经常性损益后的净利润为-4607.93万元,同比下降147.53%。基本每股收益-0.3412元/股,同比下降170.15%。
业绩恶化主要源于三大因素叠加:储能业务收入规模腰斩导致毛利贡献锐减、仪器仪表业务毛利率同比下降9.95个百分点、康养机器人业务前期投入较大但尚未产生经济效益。
| 指标 | 2026年上半年 | 2025年上半年 | 同比变动 |
|---|---|---|---|
| 归母净利润(万元) | -4,457.43 | -1,630.97 | -173.30% |
| 扣非归母净利润(万元) | -4,607.93 | -1,861.58 | -147.53% |
| 基本每股收益(元/股) | -0.3412 | -0.1263 | -170.15% |
| 扣非每股收益(元/股) | -0.3527 | -0.1437 | -145.58% |
加权平均净资产收益率持续为负
公司股东回报能力持续恶化,加权平均净资产收益率为-9.53%,较上年同期的-3.15%下降6.38个百分点;扣非后加权平均净资产收益率为-9.85%,显示公司利用净资产创造利润的能力进一步弱化,连续多个报告期未能实现资产增值。
应收账款规模下降但回款压力犹存
报告期末,公司应收账款余额1.17亿元,较期初的1.63亿元下降28.50%,主要系部分应收账款收回及储能业务收入规模下降所致。应收账款占总资产比例从17.19%降至12.56%,资产结构有所优化。
但值得注意的是,应收账款周转率仍有待提升,目前账龄结构中1年以上应收账款占比高达59.48%,存在一定坏账风险。本期坏账准备1732.69万元,较期初下降14.80%,但坏账计提比例是否充分仍需关注。
| 指标 | 2026年6月末 | 2025年末 | 变动情况 |
|---|---|---|---|
| 应收账款(万元) | 11,690.46 | 16,348.57 | -28.50% |
| 占总资产比例 | 12.56% | 17.19% | -4.63个百分点 |
| 坏账准备(万元) | 1,732.69 | 2,033.65 | -14.80% |
存货规模激增160.74% 周转效率显著下降
期末存货余额1.66亿元,较期初的0.64亿元大幅增长160.74%,主要系发出商品金额增加所致。存货占总资产比例从6.68%飙升至17.81%,存货积压问题凸显。
存货周转率从上年同期的2.15次降至0.62次,同比下降71.16%,显示公司存货变现能力显著减弱。公司本期计提存货跌价准备1022.54万元,较期初仅增加0.47%,在存货规模翻倍的情况下,跌价准备计提力度是否充足存疑,未来可能面临进一步计提跌价的风险。
| 指标 | 2026年6月末 | 2025年末 | 变动情况 |
|---|---|---|---|
| 存货余额(万元) | 16,567.49 | 6,354.06 | +160.74% |
| 存货跌价准备(万元) | 1,022.54 | 1,017.75 | +0.47% |
| 存货周转率(次) | 0.62 | 2.15 | -71.16% |
销售费用激增45.90% 远超营收降幅
上半年销售费用2308.17万元,同比增长45.90%,显著高于营收29.14%的降幅。销售费用率从上年同期的10.86%大幅升至22.36%,反映公司为维持市场份额付出了较高成本。
费用增长主要源于业务拓展差旅费及股权激励费用上升。其中,差旅费528.85万元,同比增长31.18%;股权激励费用217.19万元,同比激增3202.17%。在主营业务收入下滑的背景下,销售费用的逆向增长进一步侵蚀了利润空间。
| 费用项目 | 2026年上半年(万元) | 2025年上半年(万元) | 同比变动 |
|---|---|---|---|
| 销售费用合计 | 2,308.17 | 1,582.06 | +45.90% |
| 工资薪酬 | 555.04 | 472.88 | +17.38% |
| 差旅费 | 528.85 | 403.14 | +31.18% |
| 股权激励费用 | 217.19 | 6.46 | +3202.17% |
| 业务招待费 | 287.10 | 272.92 | +5.19% |
管理费用增长43.06% 股权激励费用拖累利润
管理费用2820.83万元,同比增长43.06%,管理费用率从13.53%升至27.33%。费用增长主要系工资费用及股权激励费用上升,其中股权激励费用626.19万元,占管理费用总额的22.20%,同比增长170.50%。
公司同时推进多项新业务导致管理成本激增,但新业务尚未形成相应的收入回报,费用投入与产出严重不匹配。工资及福利费1013.79万元,同比增长18.13%,人员成本增长快于业务发展速度。
| 费用项目 | 2026年上半年(万元) | 2025年上半年(万元) | 同比变动 |
|---|---|---|---|
| 管理费用合计 | 2,820.83 | 1,971.72 | +43.06% |
| 工资及福利费 | 1,013.79 | 858.22 | +18.13% |
| 股权激励费用 | 626.19 | 231.49 | +170.50% |
| 业务招待费 | 254.08 | 235.41 | +7.93% |
| 折旧及摊销 | 248.42 | 263.13 | -5.59% |
研发费用平稳增长7.04% 投入强度提升
研发费用1215.72万元,同比增长7.04%,研发投入强度(研发费用/营业收入)从7.79%升至11.78%。公司在储能技术研发中加大投入,围绕电芯管理系统(BMS)、能量管理系统(EMS)等核心环节形成自主研发能力。
但新业务康养机器人尚处于培育阶段,研发投入短期内难以转化为经济效益。在公司持续亏损的情况下,研发投入的可持续性面临考验。
财务费用由负转正 利息收入大幅减少
财务费用-25.83万元,同比增长69.34%(去年同期为-84.26万元),主要系利息收入减少所致。利息收入从129.34万元降至67.58万元,同比下降47.75%,反映公司资金管理效率降低。同时,利息费用32.92万元,同比下降8.82%。
经营活动现金流净流出扩大4.33% 造血能力减弱
经营活动产生的现金流量净额为-9565.22万元,较上年同期的-9168.37万元净流出增加4.33%,公司主营业务造血能力进一步减弱。销售商品、提供劳务收到的现金1.61亿元,同比下降31.81%,与营收降幅基本匹配。
经营活动现金流入流出比从0.73降至0.65,现金流状况进一步恶化。经营现金流与净利润的比值从5.62降至2.15,表明利润质量下降,账面亏损已开始反映在现金层面。
| 现金流指标 | 2026年上半年(万元) | 2025年上半年(万元) | 同比变动 |
|---|---|---|---|
| 经营活动现金流净额 | -9,565.22 | -9,168.37 | -4.33% |
| 销售商品收到现金 | 16,143.30 | 23,674.02 | -31.81% |
| 购买商品支付现金 | 19,550.94 | 25,171.14 | -22.33% |
| 经营现金流/净利润 | 2.15 | 5.62 | -61.74% |
投资活动现金流净回流1.60亿元 赎回理财产品为主因
投资活动产生的现金流量净额15965.98万元,同比大幅增长583.45%,主要系公司优化闲置资金配置,累计购买银行理财产品减少所致。报告期内收回投资收到的现金6.42亿元,购买投资支付的现金4.83亿元,净收回1.59亿元。
这一变化反映公司在主业承压情况下收缩对外投资,采取了较为保守的资金策略,但也表明公司暂时缺乏有效的投资方向。
筹资活动现金流净流出收窄77.66% 债务压力减轻
筹资活动产生的现金流量净额-156.35万元,较上年同期的-699.76万元收窄77.66%,主要系上年同期公司分配股利及归还银行贷款所致。本期公司无新增借款,短期借款余额为0,长期借款亦为0,财务结构相对稳健。
但公司尚未开展有效融资活动支持业务发展,在主业持续亏损的情况下,未来融资能力可能受到限制。
| 现金流指标 | 2026年上半年(万元) | 2025年上半年(万元) | 同比变动 |
|---|---|---|---|
| 投资活动现金流净额 | 15,965.98 | 2,336.10 | +583.45% |
| 筹资活动现金流净额 | -156.35 | -699.76 | +77.66% |
| 现金及等价物净增加额 | 6,244.41 | -7,532.03 | +209.76% |
风险提示
业绩持续亏损风险
公司已连续多个报告期出现亏损,上半年净利润同比降幅超170%,若主营业务未能改善,可能面临退市风险。截至报告期末,公司未分配利润为-1.23亿元,累计亏损规模持续扩大。
存货减值风险
存货规模激增160%,存货周转率大幅下降71.16%,若市场需求进一步萎缩或产品价格下跌,公司可能需要计提大额存货跌价准备,将进一步加剧亏损。
新业务拓展不及预期风险
康养机器人业务收入占比不足1%,研发及前期布局投入较大,短期内难以贡献利润。新业务市场竞争激烈,技术壁垒较高,存在投资回报不及预期的风险。
现金流压力风险
经营活动现金流持续净流出,货币资金虽因赎回理财有所增加,但受限资金占比达30.48%,实际可动用资金有限。若主营业务现金流入持续恶化,公司可能面临流动性压力。
市场竞争加剧风险
仪器仪表业务毛利率同比下降9.95个百分点,储能业务毛利率仅4.87%,行业竞争加剧可能进一步压缩利润空间。公司在核心业务领域的竞争优势不明显,市场份额存在被侵蚀的风险。
投资者需密切关注公司主营业务改善情况及现金流变化,审慎评估投资风险。
点击查看公告原文>>
声明:市场有风险,投资需谨慎。本文由AI大模型基于公开信息生成,不代表新浪财经观点。文中所有信息、数据及图表仅供参考,不构成任何形式的投资建议或决策依据,相关信息以实际公告为准。如有疑问,请联系:biz@staff.sina.com.cn。