|风力/光伏发电开发+储能系统集成专家
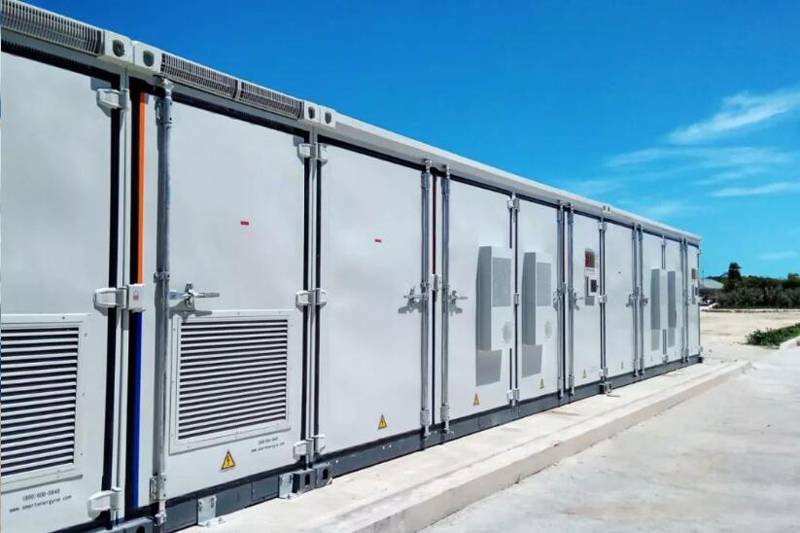
1.基本面景气度持续较高,业绩能见度高,形成有力支撑。
今年以来储能电池排产逐月上修,持续超预期,当前依旧维持高景气状态,且马上将迎来金九银十旺季,产业链相关公司二季度业绩兑现度高,展望也偏积极,今年业绩对股价具备良好支撑。
2.机构分析认为,板块仍处低位,配置性价比相对较高。当前很多龙头股价已跌落至按今年业绩不足20倍市盈率的估值水平,主要因7月市场担心27年行业需求下滑,但该预期起于交流会乌龙,现已被澄清。正常来讲四季度前电池第二年需求难以有准确的感知,属于不可证实不可证伪,按招中标可观数据看,明年有望依然有30%以上的装机增长,板块超跌反弹依然有空间。
3.后续弹性来自估值锚的切换和AIDC催化估值上修。越接近年底估值锚将向27年切换,又将带来一定的上行空间。客观讲独立储能等叙事当前处于兑现预期阶段,难以进一步上修,但AIDC相关的配储、液冷、SST、HVDC等概念依然具备较大的空间感,有望随着AI情绪转好而获得估值的拔升,提供弹性。
储能电池ETF易方达:(159566,联接A/C:021033/021034):聚焦储能电池核心环节,包括电池制造、储能系统集成、液冷、SST、逆变器等环节。是全市场规模最大的聚焦储能核心贝塔的ETF产品。其中AIDC相关贝塔权重达到40%,在强业绩支撑的同时有较强的弹性。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。