|风力/光伏发电开发+储能系统集成专家
2026年8月24日,广州智光电气股份有限公司发布2026年半年度报告,报告期内公司经营基本面全面向好,营收规模高速扩张,成功实现扭亏为盈,储能核心业务贡献突出,资产质量同步优化,成长确定性与盈利韧性双重显现。
主营业务多点突破 营收结构持续优化
报告期内公司核心业务覆盖数字能源技术及产品、综合能源服务两大板块,整体营收实现38.06%的高速增长,核心主业占比进一步提升至86.65%,业务结构持续向高景气的数字能源赛道倾斜。
| 业务分类 | 2026年上半年营收(亿元) | 同比增速 | 占总营收比重 |
|---|---|---|---|
| 数字能源技术及产品 | 19.66 | 45.20% | 86.65% |
| 综合能源服务 | 3.03 | 4.63% | 13.35% |
| 合计 | 22.69 | 38.06% | 100% |
区域市场全国化布局成效显著,华东、北方地区营收增速分别达到97.68%、62.31%,远超华南大本营14.23%的增速水平,跨区域拓展打开长期增长空间。独立储能电站运营板块表现亮眼,清远电站二期、三期及平远电站一期于报告期内陆续投运,该板块上半年实现营业收入1.54亿元,净利润达1.088亿元,成为业绩增长的核心压舱石。尽管上半年受电芯价格波动影响部分项目交付节奏略有放缓,但在手订单保持快速增长,全年业绩增长确定性充足。
盈利能力大幅修复 费用管控成效凸显
报告期内公司盈利水平实现质的飞跃,归母净利润从上年同期的-5515.06万元转正为4383.50万元,同比增幅达179.48%,成功实现扭亏为盈;扣非后归母净利润达4175.90万元,同比增长175.78%,主业盈利贡献占据绝对主导。
| 业务板块 | 2026年上半年毛利率 | 上年同期毛利率 | 毛利率变动 |
|---|---|---|---|
| 数字能源技术及产品 | 17.90% | 17.47% | 提升0.43个百分点 |
| 综合能源服务 | 17.76% | 12.41% | 提升5.35个百分点 |
| 整体毛利率 | 17.87% | 16.58% | 提升1.29个百分点 |
综合能源服务板块在收入仅微增4.63%的背景下,营业成本同比下降1.76%,毛利率逆势提升超5个百分点,运营效率优化成效凸显。期间费用整体保持稳健,销售费用同比增长17.87%,显著低于营收增速,管理费用、财务费用分别同比下降3.94%、5.16%,全链条费用管控能力持续增强,进一步放大盈利弹性。
利润质量扎实 核心子公司贡献突出
报告期内公司利润含金量充足,核心储能相关子公司成为利润增长的核心来源,西都电力、平远恒元两家储能运营平台合计贡献净利润超1亿元,智光储能科技实现净利润4800.87万元,多主体协同支撑业绩高增。
| 核心子公司名称 | 2026年上半年营业收入(万元) | 2026年上半年净利润(万元) |
|---|---|---|
| 广州智光储能科技有限公司 | 91,958.42 | 4,800.87 |
| 西都(广东)电力投资有限公司 | 12,195.33 | 8,710.41 |
| 平远恒元新能源科技有限公司 | 3,233.21 | 2,169.43 |
| 广东智光综合能源有限公司 | 21,187.41 | 359.84 |
现金流层面,投资活动现金流净额同比改善71.92%,筹资活动现金流净额同比暴增1141.71%,现金及现金等价物净增加额达1.91亿元,资金储备充足,为后续产能扩张、项目落地提供坚实支撑。经营性现金流短期承压主要系本期备货采购付款同比大幅增长所致,属于业务扩张期的阶段性特征,后续随着项目交付回款推进将逐步改善。
产能布局落地 15GWh储能产能筑牢底盘
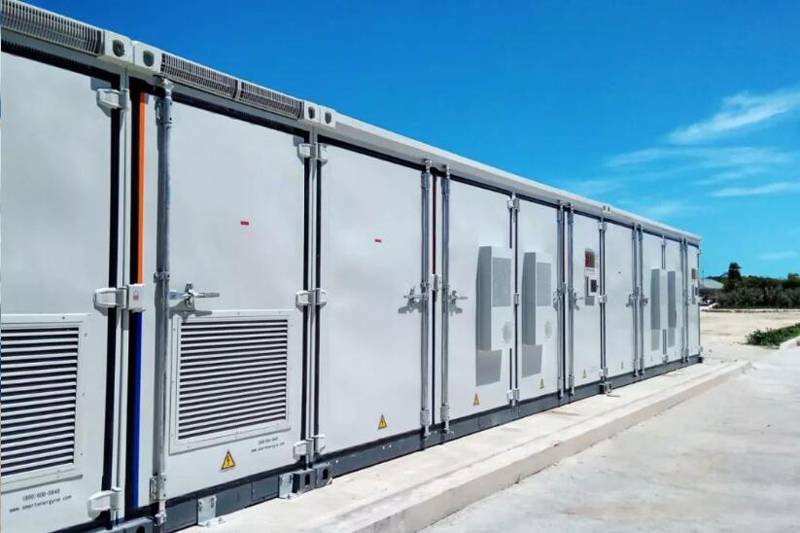
截至报告期末,公司大型储能系统年产能已达15GWh,拥有云埔、南沙、永和、增城四大生产制造基地,其中智光新能源与高效变流技术产业园项目二期已实现100%完工转固,新增产能逐步释放。在建项目稳步推进,智光数字能源技术产业园项目进度达16.99%,平远独立储能项目二期进度达89.49%,清远两大独立储能电站均已实现100%完工投运,后续将持续贡献稳定运营收益,产能储备完全匹配下游高景气需求。
研发投入稳步增长 技术壁垒持续加固
报告期内公司研发投入达8373.56万元,同比增长16.92%,重点投向储能产品迭代、固态变压器等前沿技术研发。截至2026年6月30日,公司累计获得专利及软件著作权1052项,其中发明专利152项,2026年上半年新增授权发明专利14项,核心技术参数达到国际领先水平的固态变压器(SST)正式发布,同步推出“源网荷储一体化智能微电网”等三大行业解决方案,技术护城河持续拓宽,进一步巩固公司在级联型高压直挂储能赛道的领军地位。
往来款项压降超10% 资产质量持续优化
报告期内公司其他应收款账面余额从期初5.53亿元降至期末4.98亿元,同比压降10%以上,整体资金占用规模明显收缩,资金周转效率得到有效提升。前五名欠款方合计占其他应收款期末余额比例达99.15%,往来结构高度集中,主要为体系内关联方合规资金往来,整体风险敞口可控。
| 款项性质 | 期末账面余额(元) | 期初账面余额(元) |
|---|---|---|
| 保证金、押金 | 2,283,781.57 | 1,929,470.17 |
| 备用金和借款 | 139,616.46 | 101,728.00 |
| 关联方往来 | 492,836,312.60 | 548,851,772.78 |
| 非关联方往来 | 1,644,908.81 | 1,107,095.31 |
| 代扣社保公积金 | 719,002.29 | 726,610.59 |
| 合计 | 497,623,621.73 | 552,716,676.85 |
本期合计转回坏账准备2.34万元,期末坏账准备余额降至138.92万元,整体信用减值风险持续出清,资产质量稳步向好。
| 坏账准备 | 2026年1月1日余额(元) | 本期转回(元) | 2026年6月30日余额(元) |
|---|---|---|---|
| 未来12个月预期信用损失 | 271,911.84 | 23,417.62 | 248,494.22 |
| 整个存续期预期信用损失(已发生信用减值) | 1,140,707.00 | 0.00 | 1,140,707.00 |
| 合计 | 1,412,618.84 | 23,417.62 | 1,389,201.22 |
长期股权投资扩容 产业布局深化
截至报告期末,公司长期股权投资账面价值达28.77亿元,较期初27.84亿元增长3.37%,其中对子公司投资规模达28.18亿元,较期初增加9456.48万元,体系内核心业务主体布局持续夯实,为后续综合能源、储能等多赛道协同发展筑牢底盘。
| 项目 | 期末余额(元) | 期初余额(元) |
|---|---|---|
| 对子公司投资 | 2,818,389,402.10 | 2,723,824,554.21 |
| 对联营、合营企业投资 | 59,035,994.75 | 59,875,259.19 |
| 合计 | 2,877,425,396.85 | 2,783,699,813.40 |
联营企业板块北控广通(佛山)电力能源有限公司本期贡献权益法投资收益177.31万元,成为联营板块盈利亮点,产业投资布局逐步进入回报释放期。
| 被投资单位 | 期初账面价值(元) | 权益法下确认的投资损益(元) | 期末账面价值(元) |
|---|---|---|---|
| 智光研究院(广州)有限公司 | 1,344,345.45 | -2,406,641.03 | -1,062,295.58 |
| 智光广开芯能(广州)产业投资基金合伙企业(有限合伙) | 44,265,634.20 | -205,748.37 | 44,059,885.83 |
| 北控广通(佛山)电力能源有限公司 | 14,265,279.54 | 1,773,124.96 | 16,038,404.50 |
| 小计 | 59,875,259.19 | -839,264.44 | 59,035,994.75 |
盈利韧性凸显 回报指标向好
报告期内公司非经常性损益合计达207.60万元,其中符合政策要求的政府补助贡献534.21万元,委托理财等资产管理业务贡献收益40.07万元,有效对冲部分非流动资产处置、债务重组等损益波动,为整体利润表现提供正向支撑。
| 项目 | 金额(元) |
|---|---|
| 非流动性资产处置损益 | -17,679.85 |
| 计入当期损益的政府补助 | 5,342,082.35 |
| 金融资产和金融负债产生的公允价值变动及处置损益 | -1,629,909.84 |
| 委托他人投资或管理资产的损益 | 400,737.66 |
| 债务重组损益 | -156,591.72 |
| 其他营业外收入和支出 | -884,941.00 |
| 减:所得税影响额 | 680,130.17 |
| 减:少数股东权益影响额(税后) | 297,596.48 |
| 合计 | 2,075,970.95 |
报告期内公司加权平均净资产收益率达1.55%,基本每股收益0.0564元,扣非后加权平均净资产收益率1.47%,扣非基本每股收益0.0538元,主业盈利占比保持高位,盈利结构健康度持续优化。
| 报告期利润 | 加权平均净资产收益率 | 基本每股收益(元/股) | 稀释每股收益(元/股) |
|---|---|---|---|
| 归属于公司普通股股东的净利润 | 1.55% | 0.0564 | 0.0564 |
| 扣除非经常性损益后归属于公司普通股股东的净利润 | 1.47% | 0.0538 | 0.0538 |
当前新型电力系统建设加速推进,独立储能电站并网规模持续扩张,大功率电力电子装备渗透率快速提升,公司作为国内级联型高压直挂储能技术的领军企业,出货量稳居全国第一梯队,叠加已投运储能电站持续贡献稳定现金流,在建产能逐步释放,后续随着电芯供应保障措施落地,储能设备交付节奏加快,全年业绩有望超市场预期,长期成长路径清晰,具备较高的配置价值。
点击查看公告原文>>
声明:市场有风险,投资需谨慎。本文由AI大模型基于公开信息生成,不代表新浪财经观点。文中所有信息、数据及图表仅供参考,不构成任何形式的投资建议或决策依据,相关信息以实际公告为准。如有疑问,请联系:biz@staff.sina.com.cn。