|风力/光伏发电开发+储能系统集成专家
(来源:工银瑞信基金)
近日,上海有色网(SMM)调整碳酸锂库存统计口径,碳酸锂库存数据大幅上调,同时市场出现锂电企业下修9月排产消息,带动锂电板块大幅调整。随着头部企业启动回购,市场情绪出现修复。
工银瑞信新能源与新能源汽车团队认为,当前市场已较为充分反映悲观预期,而产业基本面实则并未如此悲观。储能作为拉动锂电增长的引擎,面临的行业痛点正逐步解决,政策端、需求端、供给端迎来多重利好,有望推动市场信心恢复。
从真实产业数据来看,锂电行业韧性远超市场悲观情绪。鑫椤锂电发布的锂电产业链9月排产数据显示,样本企业中电池9月排产211.3GWh,环比增长6.3%。电池、正极、负极、隔膜、电解液五大环节排产均实现环比正增长并创年内新高,旺季效应持续显现。
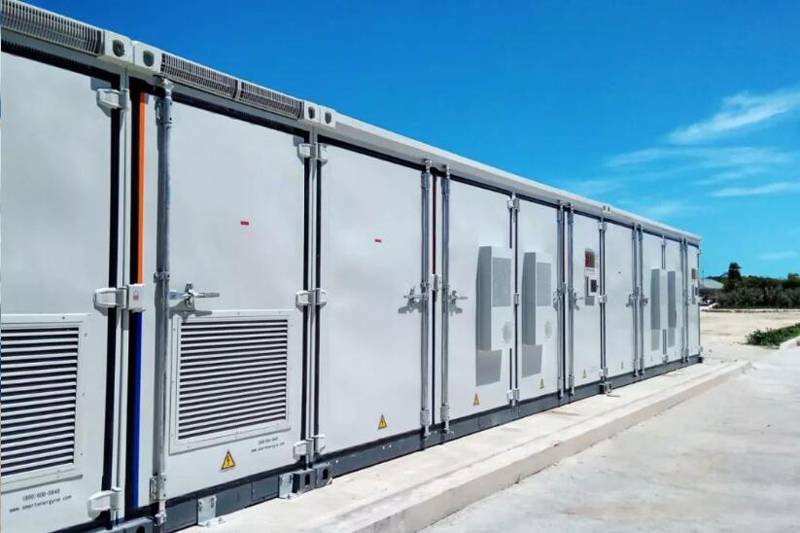
当前储能已成为锂电产业链需求端最重要的增量来源。此前市场较为悲观,主要认为2027年国内储能可能因系统运行费大幅提升等问题而较难增长。在工银瑞信新能源与新能源汽车团队看来,国内储能面临的问题正逐步解决,未来更多利好有望推动市场信心恢复:
其一,储能系统运行费改革已上升到全国层面,预计将以净消耗电量作为征收标准,困扰行业的这一问题有望在年底前落地。
其二,全国仅十多个省份出台储能容量电价政策,而年底有望全部落地完成。尽管部分地区储能行业2027年面临增长压力,但大量省份尚未进入爆发期,2027年增长较有保证。
其三,峰谷价差拉大、峰谷时段拉长仍是行业发展趋势,储能套利与辅助服务的收益空间随之打开,有望为储能创造良好收益环境。
其四,配储扩容试点正式开启,山东等地率先推出政策。在系统运行压力大时优先弃用未达配储标准的电站,以市场化手段倒逼配储扩容、支持配储市场做大。
其五,2027年电价有望上涨,火电成本与系统运行费上行或将推动电价回升,为储能收益创造更好条件。
从锂电行业本身来看,此前,市场对车企在电池使用上的“去龙头化”趋势有所担忧。但回顾历史,此类情形在部分车企身上曾多次发生,而头部电池企业国内份额依旧稳固。电池竞争不仅是技术差异,更关乎消费者对品牌的认知。头部企业在技术、规模、品牌认知度、产品可靠性上均明显占优。车企寻求二线供应商以增强议价权可以理解,但担忧龙头竞争力削弱则略显非理性。短期看锂电行业可能仍面临2027年一季度取消出口退税以及高基数带来的影响,但中长期看锂电板块向上空间可观而向下空间有限,或具备较高的配置性价比。